Domain regionale-presse.de kaufen?
Wir ziehen mit dem Projekt
regionale-presse.de um.
Sind Sie am Kauf der Domain
regionale-presse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain regionale-presse.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
Beschreibende Untersuchung der Meldungen der Agence Congolaise de Presse/Mbujim, Taschenbuch von André Cimanga, Verlag Unser WissenBeschreibende Untersuchung Der Meldungen Der Agence Congolaise De Presse/mbujim, Taschenbuch Von André Cimanga, Verlag Unser Wissen, Seitenanzahl: 5248,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und regionale Autonomie | Digitalizzazione e autonomia regionaleDigitalisierung und regionale Autonomie | Digitalizzazione e autonomia regionale , Die digitale Transformation schreitet weltweit mit wachsender Geschwindigkeit voran und hat alle Lebensbereiche der Bürger:innen längst erfasst. Welchen Einfluss hat dies auf die Gesetzgebungs- und Verwaltungskompetenzen von Bundesländern oder Regionen? Eine der brennendsten Fragen lautet, ob in Staaten mit föderalen oder regionalen Strukturen zwangsläufig eine Zentralisierung von Kompetenzen stattfindet. Können autonome Handlungsspielräume der Gliedstaaten behauptet werden oder tritt zwangsläufig eine Zentralisierung der Zuständigkeit ein? Neben einer allgemeinen rechtlichen Einordnung des digitalen Wandels und seiner Herausforderungen zeigen die Fallbeispiele Italien, Autonome Provinz Trient, Autonome Provinz Bozen-Südtirol, Österreich, das Bundesland Tirol, Deutschland und Estland interessante Instrumente und Methoden, um die Autonomie im Rahmen des globalen Digitalisierungsprozesses zu erhalten, anzupassen und weiter auszubauen. Mit Beiträgen von Elia Aureli | Peter Bußjäger | Cristina Frankel-Haeberle | Esther Happacher | Matthias C. Kettemann | Eric Longo | Barbara Marchetti | Christoph Müller | Walter Obwexer | Francesco Palermo | Sara Parolari | Philipp Rossi | Giancarlo Ruscitti | Mathias Stuflesser | Carolin Zwilling , Vergaser > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250601, Titel der Reihe: Grenz-Räume#6#, Redaktion: Happacher, Esther~Zwilling, Carolin~Bußjäger, Peter~Obwexer, Walter~Parolari, Sara, Seitenzahl/Blattzahl: 308, Keyword: Amministrazione regionale; Artificial intelligence; Autonomia regionale; DigiImpact; Euregio Tirol-Südtirol-Trentino; Intelligenza artificiale; KI-Gesetzgebung; Künstliche Intelligenz; Legislazione sull'IA; Regional autonomy; Südtirol; cambiamento digitale; digital change; digitaler Wandel; regionale Verwaltung, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Politische Strukturen und Prozesse, Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 308 Blätter, Länge: 227, Breite: 153, Höhe: 17, Gewicht: 445, Produktform: Kartoniert,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
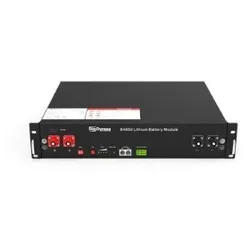
Dyness 'B4850'(0% MwSt §12 III UstG)B4850 SKU: 0104031001P Home Energy Storage Systems - Low voltage The DYNESS battery B4850 module is widely used in energy storage sector. It adopts modular design and can be used for residential applications. The reliable LiFePO4 technology ensures maximum safety and a longer life cycle. Battery Type LiFePO4 Nominal Battery Energy 2.4 kWh Nominal Capacity 50Ah Nominal Voltage 48V Operating Voltage 42 ~ 54.75V Recommended C Rate 0.5C Recommended Charge/Discharge Current 25A Max. Power Charge/Discharge Current 50A Peak Power Charge/Discharge Current 55A (Protect) Depth of Discharge (DOD) 90% Net Weight 22 kg Dimension[W*D*H] 480*405*90 mm Charging Temp. Range 0~55°C Discharging Temp. Range -20~55°C Communication CAN/RS485 Cycle Life[1] ≥6000 Cycles Protection Level lP20 Expansion Up to 40 units in parallel Pros Can be used in both off-grid and hybrid setups, compact design Certification & Safety Standard UN38.3/CE-EMC/IEC62619/IEC62040/CEC Accredited/CEI-021/UL1973/REACH/ROHS/UKCA/GOST-R484,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Beschreibende Untersuchung der Meldungen der Agence Congolaise de Presse/Mbujim, Taschenbuch von André Cimanga, Verlag Unser WissenBeschreibende Untersuchung Der Meldungen Der Agence Congolaise De Presse/mbujim, Taschenbuch Von André Cimanga, Verlag Unser Wissen, Seitenanzahl: 5248,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und regionale Autonomie | Digitalizzazione e autonomia regionaleDigitalisierung und regionale Autonomie | Digitalizzazione e autonomia regionale , Die digitale Transformation schreitet weltweit mit wachsender Geschwindigkeit voran und hat alle Lebensbereiche der Bürger:innen längst erfasst. Welchen Einfluss hat dies auf die Gesetzgebungs- und Verwaltungskompetenzen von Bundesländern oder Regionen? Eine der brennendsten Fragen lautet, ob in Staaten mit föderalen oder regionalen Strukturen zwangsläufig eine Zentralisierung von Kompetenzen stattfindet. Können autonome Handlungsspielräume der Gliedstaaten behauptet werden oder tritt zwangsläufig eine Zentralisierung der Zuständigkeit ein? Neben einer allgemeinen rechtlichen Einordnung des digitalen Wandels und seiner Herausforderungen zeigen die Fallbeispiele Italien, Autonome Provinz Trient, Autonome Provinz Bozen-Südtirol, Österreich, das Bundesland Tirol, Deutschland und Estland interessante Instrumente und Methoden, um die Autonomie im Rahmen des globalen Digitalisierungsprozesses zu erhalten, anzupassen und weiter auszubauen. Mit Beiträgen von Elia Aureli | Peter Bußjäger | Cristina Frankel-Haeberle | Esther Happacher | Matthias C. Kettemann | Eric Longo | Barbara Marchetti | Christoph Müller | Walter Obwexer | Francesco Palermo | Sara Parolari | Philipp Rossi | Giancarlo Ruscitti | Mathias Stuflesser | Carolin Zwilling , Vergaser > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250601, Titel der Reihe: Grenz-Räume#6#, Redaktion: Happacher, Esther~Zwilling, Carolin~Bußjäger, Peter~Obwexer, Walter~Parolari, Sara, Seitenzahl/Blattzahl: 308, Keyword: Amministrazione regionale; Artificial intelligence; Autonomia regionale; DigiImpact; Euregio Tirol-Südtirol-Trentino; Intelligenza artificiale; KI-Gesetzgebung; Künstliche Intelligenz; Legislazione sull'IA; Regional autonomy; Südtirol; cambiamento digitale; digital change; digitaler Wandel; regionale Verwaltung, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Politische Strukturen und Prozesse, Warengruppe: HC/Politikwissenschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 308 Blätter, Länge: 227, Breite: 153, Höhe: 17, Gewicht: 445, Produktform: Kartoniert,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Ustg
-
Dyness 'B4850'(0% MwSt §12 III UstG)B4850 SKU: 0104031001P Home Energy Storage Systems - Low voltage The DYNESS battery B4850 module is widely used in energy storage sector. It adopts modular design and can be used for residential applications. The reliable LiFePO4 technology ensures maximum safety and a longer life cycle. Battery Type LiFePO4 Nominal Battery Energy 2.4 kWh Nominal Capacity 50Ah Nominal Voltage 48V Operating Voltage 42 ~ 54.75V Recommended C Rate 0.5C Recommended Charge/Discharge Current 25A Max. Power Charge/Discharge Current 50A Peak Power Charge/Discharge Current 55A (Protect) Depth of Discharge (DOD) 90% Net Weight 22 kg Dimension[W*D*H] 480*405*90 mm Charging Temp. Range 0~55°C Discharging Temp. Range -20~55°C Communication CAN/RS485 Cycle Life[1] ≥6000 Cycles Protection Level lP20 Expansion Up to 40 units in parallel Pros Can be used in both off-grid and hybrid setups, compact design Certification & Safety Standard UN38.3/CE-EMC/IEC62619/IEC62040/CEC Accredited/CEI-021/UL1973/REACH/ROHS/UKCA/GOST-R484,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.